Après une séparation ou une succession, conserver un logement détenu à plusieurs suppose souvent de racheter la part des autres propriétaires. Cette opération, appelée rachat de soulte, demande de déterminer les droits de chacun, d’évaluer le bien et de préparer son financement. Ce dossier rassemble les repères essentiels pour avancer avec votre notaire et étudier la faisabilité de votre projet avec Vitaelyss.
SOMMAIRE
Qu’est-ce qu’un rachat de soulte ?
La soulte est une somme versée lors d’un partage pour rééquilibrer les droits des personnes concernées. Dans le cas d’un logement détenu à plusieurs, elle permet notamment à une personne de conserver le bien en indemnisant les autres propriétaires à hauteur de leurs droits. Le rachat de soulte concerne donc la propriété du logement. Son financement constitue une question distincte : la personne qui conserve le bien doit pouvoir régler cette compensation et prendre en charge les éventuels engagements immobiliers restant à rembourser.
Dans quelles situations intervient-il ?
La soulte est une somme versée lors d’un partage pour rééquilibrer les droits des personnes concernées. Dans le cas d’un logement détenu à plusieurs, elle permet notamment à une personne de conserver le bien en indemnisant les autres propriétaires à hauteur de leurs droits. Le rachat de soulte concerne donc la propriété du logement. Son financement constitue une question distincte : la personne qui conserve le bien doit pouvoir régler cette compensation et prendre en charge les éventuels engagements immobiliers restant à rembourser.
Après une séparation ou un divorce
Lorsque deux personnes possèdent leur logement ensemble, l’une peut souhaiter le conserver après leur séparation. Le partage tient alors compte de la valeur du bien, des droits respectifs et des comptes à établir entre les parties. Le régime matrimonial et les éventuels apports personnels peuvent influencer le résultat.
Lors d’une succession
Plusieurs héritiers peuvent recevoir ensemble un bien immobilier. Si l’un souhaite le conserver, le partage peut prévoir son attribution à cet héritier, avec le versement d’une soulte aux autres lorsque cela est nécessaire pour équilibrer leurs droits.
Pour organiser une sortie d’indivision
Le projet peut également concerner des personnes qui détiennent un logement en indivision et souhaitent mettre fin à cette propriété commune. Les modalités dépendent notamment des quotes-parts, des engagements financiers et de l’accord des personnes concernées. Le notaire examine ces éléments avant de formaliser l’opération.
Comment est calculée la soulte ?
Le calcul commence par une estimation du logement et l’examen des droits de chacun. Lorsqu’un crédit immobilier est encore en cours, son capital restant dû entre également dans l’analyse.
Dans une situation simple à parts égales, la valeur nette du logement correspond à sa valeur estimée, diminuée du capital restant dû. Cette valeur nette est ensuite répartie entre les deux propriétaires. Les apports, créances ou autres comptes entre les parties peuvent toutefois modifier le montant final.
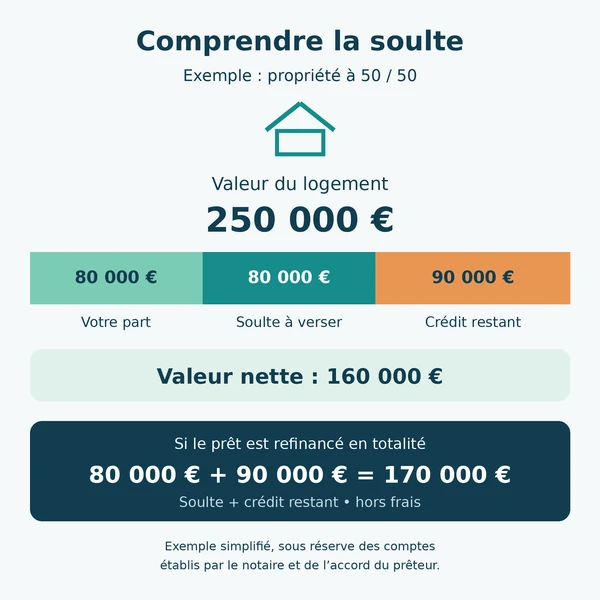
Exemple simplifié : pour un logement estimé à 250 000 €, avec 90 000 € de crédit restant, la valeur nette atteint 160 000 €. Avec des droits à 50/50, la soulte serait de 80 000 €, sous réserve des comptes établis par le notaire.
La personne qui conserve le logement doit également traiter les 90 000 € de crédit restant. Si ce prêt est entièrement refinancé avec la soulte, le besoin atteint 170 000 € avant les frais.
Devenir seul propriétaire et devenir seul emprunteur sont deux démarches distinctes. Le partage du logement ne libère pas automatiquement l’ autre signataire du crédit immobilier. Lorsque deux personnes ont souscrit le prêt, leur engagement envers la banque demeure tant qu’une solution acceptée par celle-ci, comme une désolidarisation ou un refinancement, vient modifier la situation.
Quel budget faut-il prévoir ?
Le budget dépend de la soulte à verser, du traitement du crédit immobilier existant et des frais de l’opération. Il faut notamment anticiper les frais d’acte et la fiscalité applicable au partage, puis les éventuels frais de dossier, de garantie, d’assurance ou de remboursement anticipé liés au financement.
Ces montants varient selon votre situation familiale, la nature de l’opération et les conditions du prêt. Une estimation du notaire, associée à l’étude financière, permet de construire un budget plus précis.
Nos autres publications pourraient vous intéresser
Regroupement de crédits : quelle durée est la plus intéressante ?
Simulateur de durée : découvrez votre nouvelle mensualité La durée...
Lire cet article
Regroupement de crédits dans les Yvelines (78)
À retenir Simplifier la gestion de vos remboursements Vous habitez...
Lire cet article
Eviter le surendettement et regrouper ses crédits !
En résumé : En 2025, 148 013 dossiers de surendettement...
Lire cet article
Regroupement de crédits quand on est propriétaire : comment ça fonctionne ?
Les 3 points essentiels à retenir 1. Être propriétaire peut...
Lire cet articleComment financer son rachat de soulte ?
Des fonds personnels peuvent financer tout ou partie de la soulte. Selon la situation, un crédit peut également être envisagé, avec une reprise du financement existant ou son remplacement.
Lorsque plusieurs emprunts pèsent déjà sur le budget, un regroupement de crédits peut faire partie des solutions étudiées. Sa faisabilité dépend du dossier et de l’accord du prêteur. La comparaison doit porter sur la mensualité, la durée, les garanties et le coût total : une mensualité réduite peut s’accompagner d’un remboursement plus long et plus coûteux.
Questions Fréquentes
Cette possibilité dépend de l’accord de la banque et du montage retenu. Si le prêt a été souscrit à deux, la libération du co-emprunteur nécessite une décision de l’établissement prêteur.
Son montant dépend des droits respectifs, du crédit restant et des comptes entre les parties. Une répartition à 50/50 constitue seulement l’un des cas possibles.
Pour un partage immobilier, le notaire établit l’acte nécessaire et examine les éléments juridiques et patrimoniaux. L’étude du financement se coordonne avec ce travail.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.