

Les 3 points essentiels à retenir
1. Être propriétaire peut élargir les possibilités de financement.
Un propriétaire peut regrouper différents crédits, y compris, selon sa situation, un prêt immobilier et des crédits à la consommation. La valeur du bien et le capital restant dû font partie des éléments étudiés.
2. Une hypothèque n’est pas systématique.
Le fait d’être propriétaire ne signifie pas que le logement devra obligatoirement être hypothéqué. La nécessité d’une garantie immobilière dépend du montant, de la composition du regroupement et des critères de l’établissement prêteur.
3. Réduire ses mensualités peut augmenter le coût total du crédit.
Le regroupement permet d’adapter la charge mensuelle, notamment grâce à une nouvelle durée de remboursement. En contrepartie, une durée plus longue peut augmenter le coût total : mensualité, durée, TAEG, frais et coût global doivent donc être examinés ensemble.
Sommaire
Être propriétaire de son logement n’empêche évidemment pas de cumuler plusieurs mensualités : prêt immobilier, crédit automobile, prêt travaux, crédits à la consommation ou crédits renouvelables peuvent progressivement peser sur le budget du foyer.
Un propriétaire peut demander un regroupement de crédits afin de réunir plusieurs financements dans une nouvelle opération et de n’avoir, à terme, qu’une mensualité correspondant au nouveau crédit. Selon la situation, l’opération peut concerner des crédits à la consommation et éventuellement un prêt immobilier.
Le statut de propriétaire ouvre également des possibilités de montage qui n’existent pas nécessairement pour un locataire, notamment lorsqu’une garantie immobilière peut être envisagée. Mais posséder un logement ne signifie ni acceptation automatique du dossier, ni économie garantie : revenus, charges, encours de crédits, valeur du bien, capacité de remboursement et coût global de l’opération restent déterminants.
Pourquoi envisager un regroupement de crédits lorsqu’on est propriétaire ?
Au fil des années, un ménage peut avoir souscrit plusieurs financements à des moments différents. Chacun était parfois parfaitement supportable pris isolément, mais leur accumulation peut finir par représenter une charge mensuelle importante.
Le regroupement de crédits vise alors à réorganiser ces engagements. Les crédits concernés sont remboursés dans le cadre de la nouvelle opération et remplacés par un nouveau financement dont la durée et la mensualité sont adaptées à la situation étudiée.
Pour un propriétaire, la démarche peut notamment répondre à la volonté de réduire le poids mensuel des remboursements, de simplifier la gestion de plusieurs crédits ou de retrouver une capacité budgétaire compatible avec un nouveau projet.
Attention cependant à une confusion fréquente : diminuer ses mensualités ne signifie pas nécessairement diminuer le coût de son crédit. L’allongement de la durée de remboursement peut entraîner une augmentation du coût total de l’opération. C’est précisément l’un des points sur lesquels la réglementation impose une information claire de l’emprunteur.
Être propriétaire constitue-t-il un avantage pour obtenir un regroupement de crédits ?
OUI ! Posséder un bien immobilier constitue un élément patrimonial important dans l’étude d’un dossier, mais ce n’est pas une garantie d’acceptation.
L’organisme prêteur va examiner l’ensemble de la situation financière : revenus du foyer, stabilité de ces revenus, charges courantes, mensualités existantes, capitaux restant dus, fonctionnement des comptes, valeur du patrimoine et capacité à supporter le nouveau financement.
La valeur du logement doit donc être mise en perspective avec les sommes restant à rembourser. Un propriétaire ayant pratiquement terminé de rembourser son logement ne présente pas la même situation patrimoniale qu’un propriétaire venant d’acquérir son bien avec un capital restant dû encore important.
C’est cette photographie globale qui permet d’étudier la faisabilité d’une opération.
Propriétaire avec plusieurs prêts en cours?
Demandez votre étude de rachat de crédits
Jusqu’à 60% d’économies sur vos mensualités
Faut-il hypothéquer son logement pour regrouper ses crédits ?
C’est un point important car « propriétaire » et « hypothèque » sont parfois abusivement associés. La nécessité d’une garantie dépend du type de financement, de son montant, du profil de l’emprunteur et des conditions fixées par l’établissement prêteur.
Certaines opérations peuvent donc être réalisées sans hypothèque. Dans d’autres situations, le bien immobilier peut servir de garantie au nouveau financement.
Lorsqu’un regroupement de crédits est garanti par une hypothèque ou par une sûreté comparable portant sur un logement, le Code de la consommation prévoit qu’il relève des dispositions applicables au crédit immobilier, quel que soit l’objet initial des crédits regroupés. Légifrance
Cette distinction n’est pas anodine. Une garantie immobilière engage le patrimoine de l’emprunteur et génère également des frais qui doivent être intégrés dans l’évaluation globale de l’opération.
Peut-on regrouper un crédit immobilier et des crédits à la consommation ?
Oui, sous réserve naturellement de l’acceptation du financement.
C’est précisément l’une des situations qui peut concerner un propriétaire : il rembourse son logement tout en ayant, par exemple, un crédit automobile, un prêt travaux et un ou plusieurs crédits à la consommation.
La réglementation distingue alors les opérations selon la nature et la proportion des crédits regroupés. L’article L.314-11 du Code de la consommation prévoit que le régime applicable au nouveau contrat dépend notamment de la part représentée par les crédits immobiliers dans l’opération. Légifrance
Pour l’emprunteur, l’enjeu n’est donc pas de déterminer lui-même la catégorie juridique de son futur crédit, mais de fournir une vision complète de ses financements afin que le montage puisse être étudié correctement.
Et si le propriétaire possède des crédits renouvelables ?
Les crédits renouvelables peuvent également être concernés par un regroupement.
La réglementation prévoit une protection particulière. Lorsque l’opération comprend un ou plusieurs crédits renouvelables, le prêteur effectue directement le remboursement des sommes dues auprès du prêteur initial. Lorsque la totalité du montant restant dû est remboursée, l’emprunteur doit également être informé de la possibilité de résilier le contrat de crédit renouvelable concerné. Légifrance
C’est un point à ne pas négliger : rembourser le solde d’un crédit renouvelable et clôturer définitivement la réserve sont deux choses différentes.
Pour une personne souhaitant réellement réorganiser son budget, conserver plusieurs réserves de crédit disponibles après l’opération peut aller à l’encontre de l’objectif initial.
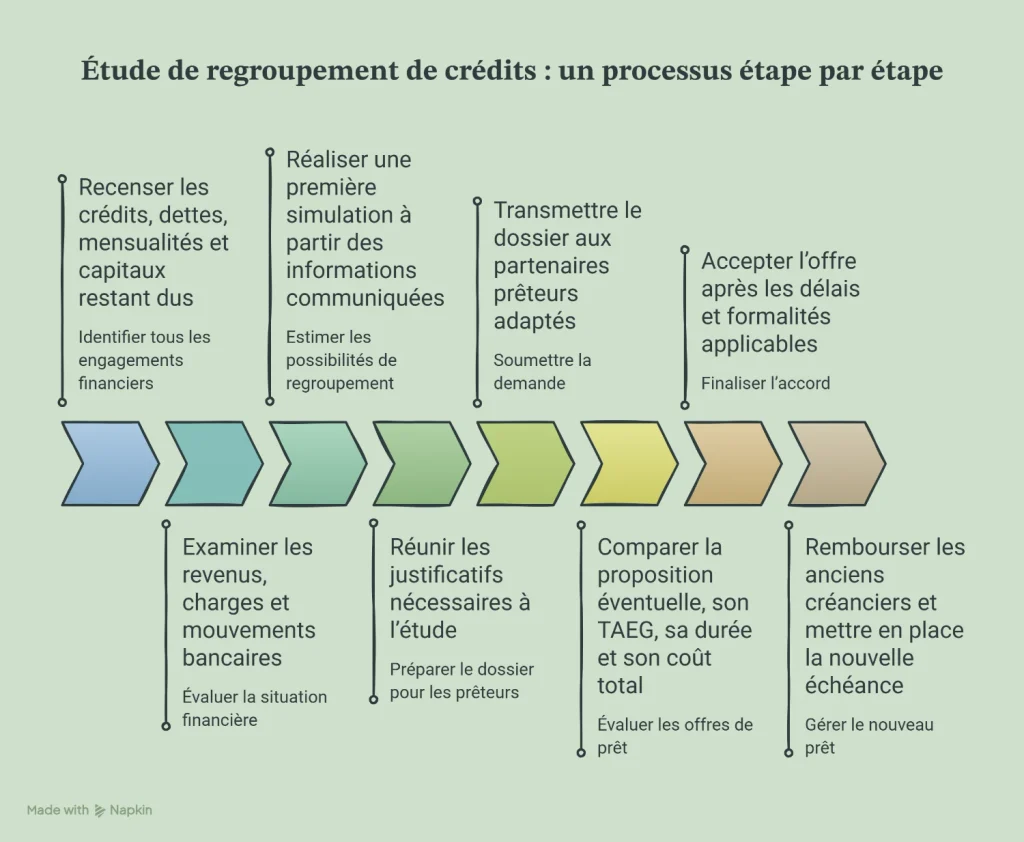
Comment se déroule l’étude de regroupement de crédits ?
- Recenser les crédits, dettes, mensualités et capitaux restant dus.
- Examiner les revenus, charges et mouvements bancaires.
- Réaliser une première simulation à partir des informations communiquées.
- Réunir les justificatifs nécessaires à l’étude.
- Transmettre le dossier aux partenaires prêteurs adaptés.
- Comparer la proposition éventuelle, son TAEG, sa durée et son coût total.
- Accepter l’offre après les délais et formalités applicables.
- Rembourser les anciens créanciers et mettre en place la nouvelle échéance.
Lorsque des crédits renouvelables sont intégrés, l’article L.314-13 prévoit le remboursement direct des sommes dues auprès des prêteurs initiaux. Le remboursement du solde ne signifie pas toujours que le contrat renouvelable est fermé. La clôture doit donc être vérifiée afin d’éviter une nouvelle utilisation involontaire.
Peut-on inclure une trésorerie supplémentaire dans un regroupement de crédits propriétaire ?
Selon la situation de l’emprunteur et sous réserve d’acceptation par le prêteur, le financement peut également intégrer une somme destinée à un projet.
Pour un propriétaire, cette possibilité peut par exemple être étudiée pour financer certains travaux dans le logement sans nécessairement ajouter un nouveau crédit indépendant aux financements déjà existants.
Il faut néanmoins conserver la bonne logique : une trésorerie supplémentaire reste une somme empruntée. Elle augmente le montant du nouveau financement et doit donc être intégrée au calcul de la mensualité, de la durée et du coût total.
Le simulateur Vitaelyss prévoit justement la possibilité d’intégrer une trésorerie supplémentaire à l’estimation.
À retenir
Cette opération remplace plusieurs financements par un nouveau contrat, après examen de la solvabilité et acceptation par un prêteur. Le point de vigilance porte sur l’équilibre entre la mensualité obtenue et le coût total du nouveau financement. Une simulation constitue une première estimation, puis l’étude des justificatifs permet de confirmer la faisabilité. La diminution des mensualités peut entraîner un allongement de la durée de remboursement et une augmentation du coût total du crédit.
Questions fréquentes sur regroupement de crédits quand on est propritaire
Une simulation engage-t-elle le demandeur ?
Une simulation fournit une estimation à partir des informations saisies. Elle ne constitue ni une offre de crédit ni un accord. Le résultat peut évoluer après vérification des justificatifs, choix du prêteur, calcul du TAEG, assurance éventuelle et définition de la durée.
Une mensualité plus basse signifie-t-elle un crédit moins cher ?
Pas nécessairement. La nouvelle échéance peut diminuer grâce à un remboursement étalé sur une période plus longue. Les intérêts et les frais peuvent alors augmenter le montant total dû. La comparaison doit porter sur le TAEG, la durée, les frais et le coût total.
Tous les dossiers reçoivent-ils une proposition ?
Chaque organisme prêteur applique ses critères dans le respect du cadre légal et apprécie la solvabilité du demandeur. Les revenus, charges, incidents éventuels, reste à vivre, crédits et garanties sont examinés. La transmission d’un dossier complet ne garantit donc pas son acceptation.
Évaluer sa situation avec Vitaelyss
Cette opération remplace plusieurs financements par un nouveau contrat, après examen de la solvabilité et acceptation par un prêteur. La décision gagne à être fondée sur une comparaison complète de la mensualité, de la durée et du coût total. Vous pouvez réaliser une simulation de regroupement de crédits afin d’obtenir une première estimation personnalisée. La faisabilité et les conditions du financement restent soumises à l’étude de votre situation et à l’acceptation du dossier par les organismes prêteurs. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Pour en savoir plus
Sources officielles et références
Ministère de l’Économie : Comment marche le regroupement de crédits ?
https://www.economie.gouv.fr/facileco/dossiers-economiques/comment-marche-le-regroupement-de-credits
Date de consultation : 30 juillet 2026
Légifrance : Code de la consommation, regroupements de crédits, articles L.314-10 à L.314-14
https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069565/LEGISCTA000032222357/
Date de consultation : 30 juillet 2026
Service Public : Hypothèque conventionnelle et frais associés
https://www.service-public.fr/particuliers/vosdroits/F789
Date de consultation : 30 juillet 2026

