À retenir
- Le regroupement de crédits réunit plusieurs emprunts dans un nouveau financement.
- Une mensualité réduite peut s’accompagner d’une durée plus longue et d’un coût total supérieur.
- La décision du prêteur repose sur l’étude du dossier et de la capacité de remboursement.
Simplifier la gestion de vos remboursements
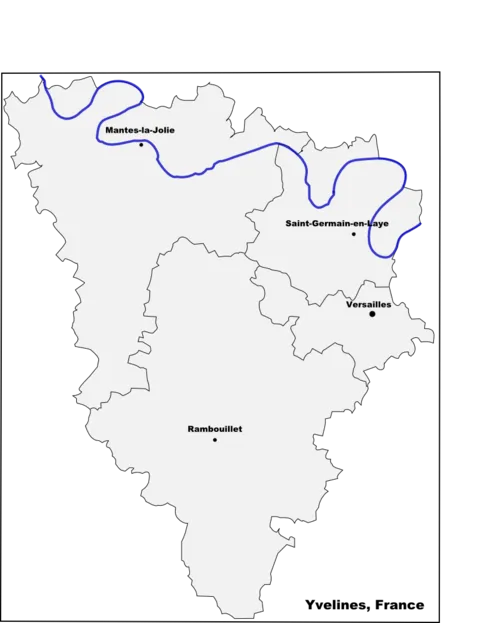
Vous habitez dans les Yvelines et souhaitez simplifier la gestion de vos remboursements ? Le regroupement de crédits consiste à réunir plusieurs prêts en un seul, avec une mensualité unique. À Versailles, Saint-Germain-en-Laye, Mantes-la-Jolie ou ailleurs dans le 78, cette solution peut permettre d’adapter vos remboursements à votre budget, sous réserve de l’étude de votre situation et de l’acceptation de votre dossier par un établissement prêteur.
Un prêt immobilier, un crédit automobile et plusieurs mensualités de consommation peuvent finir par peser sur le budget familial. Le regroupement de crédits dans les Yvelines (78) permet d’étudier leur réunion dans un financement unique. À Versailles, Poissy ou Rambouillet, l’intérêt de cette opération s’évalue en comparant la mensualité envisagée, la durée de remboursement et le coût total.
Le regroupement de crédits, également appelé rachat de crédits, consiste à réunir plusieurs emprunts dans un nouveau contrat. L’établissement qui accorde ce financement rembourse les crédits concernés, puis l’emprunteur règle une mensualité correspondant au nouveau prêt. L’opération peut porter sur tout ou partie des emprunts, selon les besoins du ménage et les conditions proposées.
L’objectif recherché est généralement une charge mensuelle plus compatible avec les ressources disponibles. Toutefois, une diminution de la mensualité s’accompagne souvent d’un remboursement plus long, avec une augmentation du coût global. L’équilibre recherché se situe donc entre le confort budgétaire immédiat et l’engagement financier dans la durée.
Un budget à examiner au-delà des mensualités
Pour un ménage installé à Saint-Germain-en-Laye, Mantes-la-Jolie ou dans une commune rurale des Yvelines, l’analyse commence par les dépenses réellement supportées chaque mois. Le logement, les déplacements professionnels, l’énergie ou les frais liés aux enfants doivent trouver leur place dans le budget après remboursement des crédits.
Ainsi, une mensualité cible se construit à partir du reste à vivre et des dépenses prévisibles. Cette approche permet de réfléchir à une échéance soutenable, plutôt que de retenir uniquement la réduction affichée dans une simulation.
Propriétaires et locataires : des dossiers à étudier individuellement
Le statut d’occupation du logement constitue un élément du dossier, aux côtés des revenus, des charges et des emprunts en cours. Pour un locataire, le loyer reste une dépense à intégrer dans la capacité de remboursement. Pour un propriétaire, l’analyse tient également compte du crédit immobilier éventuel et des dépenses liées au bien.
Selon le montage, le prêteur peut demander une garantie hypothécaire. Celle-ci implique des frais et engage le bien immobilier donné en garantie, ce qui justifie une explication précise de ses conséquences avant la signature.
Comment préparer sa demande de rachat de crédits dans le 78 ?
Avant de solliciter une étude, utilisez le simulateur de regroupement de crédits puis rassemblez les informations permettant de présenter une photographie fidèle de votre situation. Un relevé de vos revenus, de vos charges et des mensualités actuelles facilite le premier échange.
Les pièces demandées varient selon le profil et l’établissement. Préparez notamment vos justificatifs d’identité, de domicile et de revenus, ainsi que les contrats et tableaux d’amortissement des prêts concernés. Les documents relatifs aux crédits et dettes permettent au prêteur d’établir le bilan économique de l’opération envisagée.
Avant de vous engager, il est essentiel de comparer le taux annuel effectif global (TAEG), les frais et la durée du nouveau financement. Une mensualité plus faible résulte souvent d’un allongement de la durée de remboursement et peut augmenter le coût total du crédit.